Retraites : je réponds à vos questions
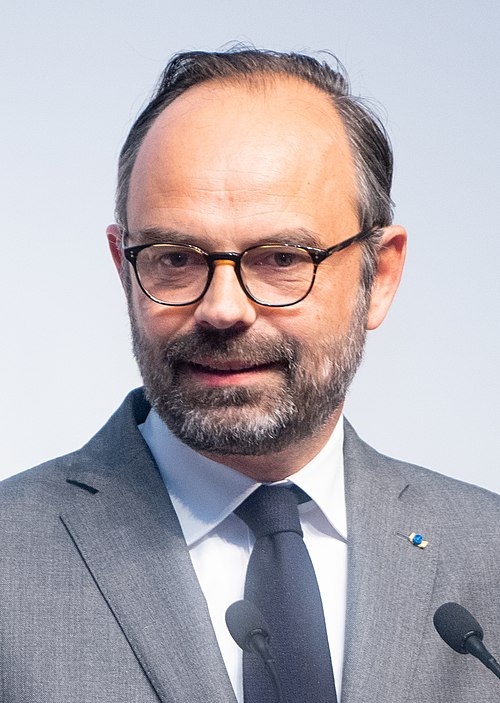 Édouard Philippe
Transcription youtube_captions. À recouper avec la source d'origine.
Analyse automatique
Générée par IA — peut contenir des erreurs. Méthodologie
Chapitres
Répartition du ton (temps de parole politique)
Propositif 95 %Attaque 3 %Défensif 2 %
Questions et réponses
Taux de réponse directe : 100 % (directe = 1, partielle = 0,5, éludée = 0)
- 0:00FerméeRéponse directe
Est-ce que, dans votre réforme, il est prévu un âge de départ sans décote, aujourd'hui 67 ans ? Dans l'affirmative, quel serait cet âge ?
- 0:35OuverteRéponse directe
Pourquoi attendre 10 ans pour mettre en place les solutions ?
- 1:08OuverteRéponse directe
S'agira-t-il d'un système géré par l'État, comme la Caisse des dépôts et consignations ou autres, et quelles seraient les garanties en cas de crise financière sur les marchés sur lesquels ces fonds seraient placés ?
- 4:12OuverteRéponse directe
Si cet argent est placé, peut-être qu'il va y avoir des accidents boursiers, il y a des moments où ça décroche, et est-ce que je vais tout perdre ?
- 6:14RelanceRéponse directe
Vous dites qu'il n'est pas possible d'augmenter les cotisations, que ça induirait une baisse de salaire net. N'est-ce pas contradictoire avec la capitalisation ?
- 9:55OuverteRéponse directe
Si je dois aller jusqu'à 65 ans, cela représentera 49 ans de travail. Est-ce vrai ?
Affirmations vérifiables (citations exactes)
- 0:00Fait
« on ne bouge pas l'âge qui existe aujourd'hui, c'est 67 ans. Si on va jusqu'à 67 ans, lorsqu'on n'a pas tous ses trimestres ou lorsqu'on n'a pas toutes ses années de cotisation, on annule la décote. »
- 1:47Fait
« Ce qui est sûr, c'est que le principe, c'est qu'on met de côté un peu, dès le début de sa vie professionnelle, on le place, et cet argent, il fait des petits, il grandit. »
- 3:05Fait
« La meilleure façon, c'est que ce soit les partenaires sociaux. Pourquoi les partenaires sociaux ? Parce qu'ils gèrent déjà, et bien, l'Agirc-Arrco. »
- 6:47Fait
« Ces excédents, ils vont être assez significatifs. Ces excédents, je propose qu'ils soient utilisés pour amorcer la capitalisation pour l'ensemble des salariés. »
- 7:20Fait
« sans cotiser plus, simplement parce qu'on va travailler un peu plus longtemps, il va y avoir des excédents qui vont commencer, qui vont mettre en place le système de capitalisation. »
- 8:38Chiffre
« je propose de le doter, dès le premier contrat de travail signé par quelqu'un qui rentre sur le marché du travail, d'une somme de 500 euros. »
- 9:55Fait
« un tiers des Français, soit parce que ils ont fait des carrières longues, soit parce qu'ils ont des métiers extrêmement pénibles, ils ne partiront pas à 65 ans et continueront à partir un peu avant. »
- 11:02Fait
« quand on repousse l'âge légal de départ à la retraite, mécaniquement, on augmente le taux d'emploi des seniors. »
- 11:34Fait
« depuis qu'on a reporté l'âge de départ légal à la retraite, on a un taux d'emploi des seniors qui s'améliore. »
- 12:13Fait
« on est très mauvais en France sur la formation des seniors, et c'est un énorme point noir de notre monde du travail. »
Temps de parole
- ?100 %
≈ 0 interruption / 10 min (chevauchements et interjections détectés).
Modèle mistral-small-latest · prompt v1 · les citations sont vérifiées mot pour mot dans le transcript ; le taux de réponse directe est calculé à partir des verdicts question par question. Aucun label idéologique n'est produit.
Les intervenants ne sont pas encore identifiés sur ce transcript — l'identification des locuteurs est en cours de traitement et apparaîtra prochainement.
Bonjour. Vous avez été nombreux à me poser des questions sur le projet de réforme des retraites que j'ai présenté il y a quelques jours. J'avais dit que l'objectif, c'était qu'on puisse en discuter et que je réponde aux questions que vous auriez à poser. On va le faire maintenant. Alors, la première question, elle est posée par Didier Galice, et il me dit : « Bonjour, est-ce que, dans votre réforme, il est prévu un âge de départ sans décote, aujourd'hui 67 ans ? Dans l'affirmative, quel serait cet âge ? » La réponse est simple : on ne bouge pas l'âge qui existe aujourd'hui, c'est 67 ans. Si on va jusqu'à 67 ans, lorsqu'on n'a pas tous ses trimestres ou lorsqu'on n'a pas toutes ses années de cotisation, on annule la décote. 67 ans, c'est l'âge d'annulation de la décote.
Il ne bouge pas, rien ne change en la matière. Bonjour Jean-Claude Martin-Soy, qui nous dit : « Bonjour, très bien exposé, merci. Première question : pourquoi attendre 10 ans pour mettre en place les solutions ? Pourquoi attendre 10 ans pour mettre en place les solutions ? » Parce que, lorsqu'on bouge la durée de cotisation et lorsqu'on bouge l'âge légal de départ à la retraite, on ne peut pas le faire brutalement. Et donc, en fait, mon objectif, c'est de faire en sorte que ça s'installe progressivement. Progressivement, ça veut dire quoi ? Ça veut dire quelque part entre 5 ans et 10 ans. Si on le fait en 5 ans, ça va vite, ça veut dire qu'on augmente très vite le nombre d'années de cotisation nécessaire pour atteindre les 45 ans, donc ou la barrière des 65 ans.
Et si on va un peu plus lentement, si on le fait en 6 ans, 7 ans, 8 ans, c'est une réforme qui va qui met un petit peu plus de temps à se mettre en place, elle permet un peu mieux aux gens qui sont soumis de s'adapter. Et ça, c'est une discussion, et c'est une discussion très légitime à avoir avec les organisations syndicales, avec les forces politiques. Donc mon objectif, c'est que cette réforme soit mise en place au maximum, en disant au mieux, en 5 ans. Et on a le droit de discuter avec les forces politiques pour savoir le rythme le plus supportable pour qu'elle entre en œuvre. Christian me pose la question suivante sur la capitalisation : « S'agira-t-il d'un système géré par l'État, comme la Caisse des dépôts et consignations ou autres, et quelles seraient les garanties en
cas de crise financière sur les marchés sur lesquels ces fonds seraient placés ? » Un mot d'abord pour dire qu'est-ce que j'entends par capitalisation. C'est un terme, c'est un terme qui fait peur. Qu'est-ce que c'est, la capitalisation ? Au fond, c'est une épargne individuelle qui permet de toucher, au moment où on part à la retraite, le fruit de l'épargne qu'on a réalisée pendant qu'on travaillait. Donc on pourrait dire « épargne individuelle pour la retraite » plutôt que « capitalisation ». Capitalisation, c'est un terme technique, ce n'est pas moi qui l'ai choisi. Peut-être qu'il faut choisir « épargne individuelle pour la retraite ». En tout cas, ce qui est sûr, c'est que le principe, c'est qu'on met de côté un peu, dès le début de sa vie professionnelle, on le place,
et cet argent, il fait des petits, il grandit, au fur et à mesure qu'il grandit, il continue à faire des petits, et à la fin, au moment où on part à la retraite, eh bien, on bénéficie d'une rente qui vient accompagner les pensions qui sont versées dans le cadre du régime par répartition. Encore une fois, l'idée, ce n'est pas de dire : on tue le régime par répartition et on ne fait que la capitalisation, ça ne marche pas. L'idée, c'est de dire : on met deux moteurs à la retraite. Le moteur de la répartition, c'est les actifs qui payent pour quand vous êtes à la retraite, et le moteur de la capitalisation, c'est vous qui économisez pour avoir le fruit de votre épargne quand vous êtes à la retraite. Deux moteurs, c'est plus sûr qu'un seul, et ça permet surtout de faire face au choc
démographique qui est en train d'arriver, parce qu'on fait moins d'enfants et parce qu'on vit de plus en plus longtemps. Alors, qui gérera ce système de capitalisation obligatoire, collectif, pour les salariés ? La meilleure façon, c'est que ce soit les partenaires sociaux. Pourquoi les partenaires sociaux ? Parce qu'ils gèrent déjà, et bien, l'Agirc-Arrco. Qu'est-ce que c'est, l'Agirc-Arrco ? C'est le système de retraite complémentaire qui existe déjà, il est bien géré par les partenaires sociaux. Alors, il faut leur faire confiance et leur dire : vous avez l'argent de la capitalisation et vous le déléguez aux institutions financières que vous choisissez, avec les objectifs que vous leur fixez et les règles que vous leur fixez, de façon à garantir
le meilleur rendement pour les épargnes des Français. Et on pourra tout à fait, d'ailleurs, dire que ces fonds, ils doivent aller dans des organismes habilités à gérer, voilà, c'est c'est quelque chose qui se fait dans beaucoup de pays du monde et qui se fait bien. Alors, la question de Christian, c'est une question qui est souvent posée, c'est : « Ouais, d'accord, mais si cet argent est placé, peut-être qu'il va y avoir des accidents boursiers, il y a des moments où ça décroche, et est-ce que je vais tout perdre ? » C'est une bonne question, et c'est une question qu'il faut traiter. Alors, je vais vous donner un exemple : 500 euros qui auraient été placés en 1992, au moment où moi, j'ai commencé à travailler, enfin, où j'ai eu mon premier contrat de travail, 1992.
Si j'avais placé 500 euros en 1992 dans une institution financière qui les aurait placés à hauteur de l'indice du CAC 40 de l'époque, et que tous les intérêts produits par ces sommes étaient réinvestis pareil sur l'indice du CAC 40, entre 1992 et aujourd'hui, les 500 euros vaudraient aujourd'hui 6 200 euros environ. Et pourtant, entre 1992 et aujourd'hui, il y a eu des accidents boursiers, il y a eu des périodes de crise, il y a eu des krachs boursiers, il y a eu la crise des subprimes, il y a eu des krachs boursiers. La première réponse, c'est d'abord de dire que, sur la durée, le rendement des entreprises en actions, il est toujours très positif, en dépit de quelques accidents. La deuxième bonne réponse, c'est de dire qu'on va étaler les risques, c'est-à-dire que tout ne sera pas placé
dans les actions d'une entreprise, mais, au contraire, de beaucoup d'entreprises, c'est-à-dire que, s'il y en a une qui a un problème, ça pourrait être compensé par une autre qui réagit très bien et qui et qui progresse très vite. Et puis, tout ne sera pas placé en actions françaises. Pourquoi ? Parce que sur le marché européen, il y a beaucoup d'entreprises qui performent, parfois mieux que les entreprises françaises. Et puis, tout ne sera pas placé en actions. Pourquoi ? Parce qu'il peut arriver que les actions aillent bien, et puis parfois, les actions vont mal, mais il y a d'autres marchés qui vont bien. Cette gestion prudente, que font tous les gestionnaires d'actifs quand ils gèrent les pensions et les futures pensions de ceux qui déposent de l'argent, et bah, elle permet
d'avoir des rendements qui sont très importants. Et sans rentrer trop dans la technique, si on compare le rendement de 500 euros placés sur le marché actions français, le CAC 40 en 1992, si on le compare au rendement de 500 euros versés au système de retraite par répartition en 1992, en contrepartie des droits qu'ils ouvrent en 2027, bah, je peux vous dire que le rendement des marchés actions est largement, très largement supérieur. Encore une fois, ce sont des discussions techniques, moi, je ne prétends pas être un spécialiste de la finance. Ce que je sais, c'est qu'un bon système, c'est un système qui a deux moteurs : répartition et capitalisation, et que la capitalisation, elle permet de compenser le choc démographique qu'on va prendre. Et donc, pour répondre à Christian, non seulement
le système sera géré par les partenaires sociaux, avec des institutions financières qui seront habilitées à gérer les épargnes des Français, elles le sont évidemment déjà, et que les garanties en cas de crise financière, c'est que, sur la durée et en répartissant les risques, on est toujours gagnant à faire comme ça. Alors, j'ai une question qui me dit : « Vous dites qu'il n'est pas possible, à vos yeux, d'augmenter les cotisations, que ça induirait une baisse de salaire net et que ça ferait baisser le pouvoir d'achat. C'est vrai, pour dire, 2 minutes plus tard, dans la même vidéo, vous voulez que les gens prennent eux-mêmes sur leur salaire pour épargner progressivement par par capitalisation. N'est-ce pas un brin contradictoire ? » C'est une bonne question,
et c'est vrai que, si on le dit comme ça, c'est contradictoire. La réponse à la question est un peu technique, je vais essayer de l'expliquer le plus clairement possible, j'espère que je serai clair, mais vous verrez que, en fait, je ne suis pas du tout contradictoire. Un des intérêts de la réforme du système par répartition que je propose, c'est qu'elle va créer des excédents, parce qu'on va travailler un peu plus longtemps. Ces excédents, ils vont se voir dans le régime général, et puis ils vont se voir dans un autre régime qu'on appelle le régime complémentaire, qui s'appelle l'Agirc-Arrco, qui est obligatoire pour les salariés. La mise en application de la mesure que je propose va créer des excédents dans l'Agirc-Arrco, et ces excédents, ils vont être assez significatifs.
Ces excédents, je propose qu'ils soient utilisés pour amorcer la capitalisation pour l'ensemble des salariés. Ça veut dire que, sans cotiser plus, simplement parce qu'on va travailler un peu plus longtemps, il va y avoir des excédents qui vont commencer, qui vont mettre en place le système de capitalisation. Ça se traduira pour le salarié par aucune cotisation supplémentaire, et ça se traduira pour l'entreprise par aucun coût du travail supplémentaire. C'est simplement l'effort collectif de travailler un peu plus longtemps qui vient nourrir un fonds de capitalisation dont chacun va profiter. Et c'est évidemment pas négligeable si on le fait dans la durée. La vérité, c'est que un système de capitalisation sur 3 ans, ça ne sert pas à grand-chose, mais au bout de 20 ans, au bout de 30 ans,
c'est-à-dire pour ceux qui vont entrer sur le marché du travail ou pour ceux qui y sont déjà depuis 10 ans, alors là, l'impact va commencer à être très significatif. C'est la première chose. Le système d'épargne individuelle pour la retraite qui est obligatoire, que je propose, il est en fait totalement neutre, je le dis bien, hein, totalement neutre pour le salarié. Et puis, à côté de ça, qui est totalement neutre pour le salarié, c'est vrai, je crée un deuxième instrument qui s'appelle le plan d'épargne retraite, qui existe déjà d'ailleurs, qui fonctionne bien et qui consiste à dire à ceux qui peuvent, pas à tout le monde, au rythme où ils le veulent, pas en permanence avec le même montant, qu'ils peuvent déposer une partie de leurs économies sur ce plan d'épargne retraite,
qui leur permettra d'obtenir, au moment de la retraite, un complément extrêmement précieux, qu'ils auront économisé eux-mêmes. Et ce plan d'épargne retraite, qui est donc le deuxième instrument, c'est je propose de le doter, dès le premier contrat de travail signé par quelqu'un qui rentre sur le marché du travail, d'une somme de 500 euros, qui, au fond, sont une amorce et qui permettront, et qui seront complétés, au fur et à mesure, au rythme où ils le souhaitent, par les salariés, au fur et à mesure de leur carrière. Vous voyez bien, un instrument obligatoire qui est neutre pour le salarié, un instrument volontaire qui est avantageux pour le salarié, et grâce à ça, on met en place un système de capitalisation qui vient compléter le système de répartition et qui garantit
à ceux qui vont entrer dans le marché du travail, ou à ceux qui y sont depuis 5 ou 10 ans, que, dans 30 ans, au moment où ils prendront leur retraite, ils auront bien une retraite viable et digne de vie, et c'est de ça dont il s'agit. Pardon, ces trucs sont vachement techniques, mais, à la fin, c'est très simple : comment est-ce qu'on garantit, alors qu'il va y avoir moins d'actifs et plus de retraités, que tous ceux qui vont à la retraite l'année prochaine, dans 5 ans, dans 15 ans, dans 20 ans, ont bien cotisé pour quelque chose qu'ils vont toucher ? Et c'est l'objectif de ma réforme. Et ma réforme, elle permet justement de garantir aux retraités d'aujourd'hui une pension et aux actifs d'aujourd'hui, demain, une pension. Alors, tout le monde, un pseudo un peu
imprononçable, hein, T M T M E J 5 P W, donc c'est quand même pas totalement prononçable, me dit : « Non, mais ne rêvez pas, je ne voterai pas pour vous. J'ai commencé à travailler à 16 ans en apprentissage, si je dois aller jusqu'à 65 ans, cela représentera 49 ans de travail. » D'abord, vous avez le droit de ne pas voter pour moi, voilà, mais en revanche, j'ai le droit de vous expliquer très clairement ce que je propose, et ce que je propose, ce n'est pas ce que vous dites. Vous dites : « Vous avez commencé à travailler à 16 ans et, selon moi, vous devriez cotiser 49 ans de travail. » Ce n'est pas vrai, ce n'est pas ce que je dis. Voilà ce que je dis : c'est que les carrières longues doivent être prises en compte et qu'un tiers des Français, soit parce que
ils ont fait des carrières longues, soit parce qu'ils ont des métiers extrêmement pénibles, ils ne partiront pas à 65 ans et continueront à partir un peu avant, comme c'est assez naturel, parce que, de fait, si on a cotisé beaucoup à partir de 16 ans, il est parfaitement naturel qu'on parte un peu avant 65 ans. Ça me paraît logique, c'est déjà le cas en vérité, et ça continuera avec ma réforme. Donc, vous avez le droit de ne pas voter pour moi, mais ne dites pas qu'avec moi, vous allez devoir cotiser 49 ans pour partir avec une pension complète, ça n'est pas vrai. Un tiers des Français, soit parce que ils ont des carrières longues, soit parce qu'ils sont dans une situation physique qui justifie qu'ils partent avant l'âge de 65 ans, partiront avant l'âge de 65 ans. Delphine 65
dit : « Pour que les Français bossent jusqu'à 65 ans, voire plus, il faut empêcher que les grandes entreprises se séparent de leurs seniors à partir de 55 ans. Vous semblez l'ignorer. » Bah non, je ne l'ignore pas, je ne l'ignore pas, parce que je trouve que… j'ai 55 ans et je vois bien autour de moi cette tendance que vous signalez, à juste titre, Delphine, qui fait qu'il y a des gens qui sont licenciés ou à qui on explique qu'il faut partir quand ils ont 56, 58 ans, ou qu'on n'embauche pas parce qu'on va dire : « Mais vous avez 55 ans, je ne vais pas vous embaucher, je peux embaucher quelqu'un qui est plus jeune qui coûte moins cher. » Il y a trois choses qu'il faut comprendre pour répondre à Delphine. La première, c'est que, quand on repousse l'âge légal de départ à la retraite,
mécaniquement, on augmente le taux d'emploi des seniors. C'est un effet qu'on a constaté absolument partout dans le monde, ça s'appelle l'effet horizon, c'est-à-dire, si vous reportez l'âge légal de départ, objectivement, vous constatez une augmentation du taux d'emploi des seniors, et les entreprises se séparent moins des seniors, parce qu'en réalité, on est senior plus tard. Donc ça existe, ce n'est pas suffisant comme réponse, mais ça existe, c'est constaté, c'est d'ailleurs déjà constaté aujourd'hui en France : depuis qu'on a reporté l'âge de départ légal à la retraite, on a un taux d'emploi des seniors qui s'améliore. La deuxième chose, c'est que on est très mauvais en France sur la formation des seniors, et c'est un énorme point noir de notre monde du travail,
parce que c'est impossible de demander aux gens de travailler plus longtemps, donc d'avoir des reconversions professionnelles, si on ne les forme pas. Dans ma vidéo initiale, j'ai dit qu'il allait y avoir un effort considérable pour faire en sorte que les seniors puissent travailler plus longtemps, pas simplement sur des questions de pénibilité, mais sur des questions de formation. Dans les pays où les seniors travaillent plus longtemps, le montant des formations accordées pour que, justement, ces reconversions soient possibles est bien plus important qu'en France. Donc on a un gros, gros effort à faire en la matière, et j'en suis parfaitement conscient. Et puis, une troisième chose, c'est que les entreprises doivent prendre leur responsabilité. Elles ne peuvent pas, quand
les gens ont 58 ans, leur dire, ou 59 ans, leur dire : « Bah, écoutez, on va faire une une procédure de rupture conventionnelle, où on va vous licencier, et pendant 2 ans, vous allez toucher les indemnités chômage, et puis ensuite, bah, vous arriverez à un moment où c'est l'assurance vieillesse ou les pensions qui prendront le relais. » Ça, ce n'est pas possible. Et donc ça veut dire qu'il faut aussi motiver et contrôler les entreprises pour qu'elles jouent le jeu d'un taux d'activité des seniors qui augmente. Donc vous voyez, hein, un effet mécanique, un effet formation, et puis un effet incitation pour les entreprises. Et avec ça, on va réussir à augmenter la possibilité pour les seniors de travailler. Et ce que je vous dis, ce n'est pas, ce n'est pas une
utopie, ce n'est pas un rêve, ce n'est pas ce n'est pas une théorie, c'est ce qui se passe dans les autres pays d'Europe. Voilà, c'est ce qui se passe en Allemagne, c'est ce qui se passe en Italie. Alors, parfois, quand je dis : « C'est ce qui se passe en Allemagne », les gens me disent : « Ouais, mais en Allemagne, le travail, c'est différent. » Bon, OK, mais en fait, ça se passe en Allemagne, ça se passe en Italie, ça se passe en Espagne, ça se passe en Angleterre, ça se passe au Danemark, en fait, ça se passe partout. Ça se passe dans tous les pays qui ont choisi, progressivement, d'augmenter la durée du travail, et c'est ce qui doit se passer en France si on veut collectivement garantir le niveau des pensions, garantir la réalité des pensions
et préparer une pension pour les actifs de demain. Merci pour toutes les questions que vous avez posées, on refera ce genre d'exercice au fur et à mesure que le temps avance et que les questions se posent, on prendra le temps de continuer à répondre aux questions que vous posez. À bientôt.