Qui est David Lisnard ? Son projet économique pour la France en 2027
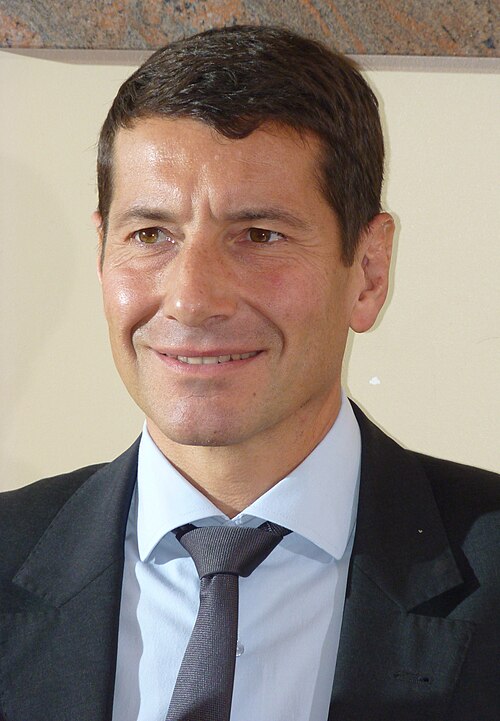 David Lisnard
Transcription youtube_captions. À recouper avec la source d'origine.
Analyse automatique
Générée par IA — peut contenir des erreurs. Méthodologie
Chapitres
Répartition du ton (temps de parole politique)
Propositif 95 %Défensif 5 %
Affirmations vérifiables (citations exactes)
- 2:50Invité politiqueFait
« Il faut une seule agence environnementale avec quelques règles claires, etc. »
- 1:27Invité politiqueChiffre
« La cible est d'au moins deux cents milliards d'euros d'économies en trajectoire, avec quatre-vingts milliards dès la première année. »
- 2:09Invité politiqueChiffre
« On doit baisser la dépense publique dès la première année d'un quinquennat de quatre-vingt milliards d'euros »
- 3:33Invité politiqueFait
« Le premier pilier, c'est une forte baisse de la dépense publique. »
- 4:18Invité politiqueFait
« Baisser une cotisation salariale peut augmenter le net à brut inchangé. »
- 5:02Invité politiqueFait
« Lisnard cite notamment la suppression de la C trois S, une contribution calculée sur le chiffre d'affaires des sociétés concernées. »
- 5:46Invité politiqueFait
« Le programme de Nouvelle Énergie évoque une hausse de TVA comme piste de financement, tout en précisant que ce choix n'est pas tranché. »
- 6:28Invité politiqueFait
« Lisnard défend un étage de capitalisation obligatoire et collective. »
- 7:13Invité politiqueFait
« En capitalisation, une partie de l'argent est investie et finance des droits futurs. »
- 7:58Invité politiqueFait
« Parmi les pistes avancées par Lisnard, il y a la désindexation des pensions au-delà d'un seuil d'environ deux mille euros mensuels. »
- 8:42Invité politiqueFait
« Une capitalisation collective peut prévoir des mécanismes de solidarité ; encore faut-il les définir. »
- 9:24Invité politiqueFait
« Lisnard défend davantage d'investissement en actions et la stabilité de la fiscalité de l'assurance-vie. »
Temps de parole
- David Lisnard100 %
≈ 0 interruption / 10 min (chevauchements et interjections détectés).
Modèle mistral-small-latest · prompt v1 · les citations sont vérifiées mot pour mot dans le transcript ; le taux de réponse directe est calculé à partir des verdicts question par question. Aucun label idéologique n'est produit.
En deux mille vingt-sept, David Lisnard veut devenir président. Mais quelle France économique propose-t-il ? Salaires, impôts, retraites : on va regarder ce que ses idées changeraient pour vous. Et d'abord, qui est-il ? Ancien commerçant, David Lisnard est maire de Cannes depuis deux mille quatorze. En deux mille vingt et un, il prend la tête de l'Association des maires de France. Issu de la droite, il quitte Les Républicains en mars deux mille vingt-six. Avec son mouvement Nouvelle Énergie, il vise désormais l'Élysée. Son fil conducteur : réduire le poids de l'État dans l'économie. Cette idée traverse aussi sa réponse sur le prix des carburants.
Donc ce qu'il faut, c'est que chaque individu puisse avoir, être beaucoup plus propriétaire de son revenu, de son salaire. Concrètement, comment compte-t-il s'y prendre ? Quelles économies, quels impôts, et quelles conséquences pour les services publics ? Regardons ses propositions. Le mot qui revient chez David Lisnard, c'est la liberté. Dans son projet, l'État doit moins prélever, moins décider à la place des individus, et laisser davantage d'initiative aux entreprises comme aux territoires. C'est une orientation libérale assumée. Pour comprendre ce qu'elle recouvre, il faut distinguer deux questions : combien l'action publique coûte, et qui doit prendre les décisions.
Sur ce deuxième point, il emploie un mot moins familier : la subsidiarité. La subsidiarité, c'est permettre à chaque individu d'être propriétaire de sa vie. Dans cette logique, ce qui peut être fait par une personne, une entreprise ou une collectivité doit rester à ce niveau, et l'échelon supérieur intervient quand c'est nécessaire. L'intérêt recherché, c'est une décision plus proche du terrain. Mais le changement d'échelle compte : le budget d'une ville ne finance ni l'ensemble des retraites, ni la dette nationale. Un bilan municipal ne suffit donc pas, à lui seul, à valider un programme pour le pays. Le premier pilier, c'est une forte baisse de la dépense publique.
Dans les propositions publiées par son mouvement, la cible est d'au moins deux cents milliards d'euros d'économies en trajectoire, avec quatre-vingts milliards dès la première année. Il s'agit d'un objectif politique, pas d'une somme déjà disponible. L'ambition initiale de trois cents milliards apparaît encore dans ses anciennes prises de parole : les deux chiffres ne doivent pas être mélangés. On doit baisser la dépense publique dès la première année d'un quinquennat de quatre-vingt milliards d'euros Où trouver cet argent ? Lisnard vise notamment les agences et les opérateurs publics, les procédures administratives, mais aussi certaines dépenses sociales.
Son discours ne porte donc pas seulement sur le nombre de formulaires à remplir. Il concerne aussi des règles d'attribution et des prestations. Sur les agences, il défend une simplification radicale : moins d'organismes, moins de décisions qui se superposent, et des responsabilités plus faciles à identifier. Il faut une seule agence environnementale avec quelques règles claires, etc. L'argument est compréhensible : un projet qui traverse plusieurs guichets peut perdre du temps et coûter plus cher. Mais il faut éviter un raccourci. Le budget d'un organisme public n'est pas forcément son coût administratif. Il peut aussi financer des aides, de la recherche ou des services.
Supprimer la structure ne supprime pas automatiquement la mission. Si on la transfère ailleurs, une partie de la dépense suit. Et si on supprime la mission, le service rendu change. Le rapport du Sénat de juillet deux mille vingt-cinq souligne justement la diversité de ces structures et les limites d'une simple addition de leurs budgets. Le bon test est donc concret : quelle mission est conservée, laquelle disparaît, combien coûte la réorganisation, et à partir de quand l'économie revient chaque année ? Un montant global ne répond pas encore à ces questions. Pour juger la promesse, il faut un calendrier et des mesures détaillées, poste par poste. Et ces économies, à quoi serviraient-elles ?
Le partage annoncé est le suivant : cent vingt milliards pour améliorer le revenu net des actifs, quarante milliards pour réduire les impôts de production, et quarante milliards pour réduire la dette. Sur cent euros économisés, cela représente soixante euros, vingt euros et vingt euros. C'est la répartition d'une enveloppe publique : ce n'est pas une promesse de gain identique sur chaque fiche de paie. Vous rendez quarante milliards, c'est-à-dire vingt pour cent aux entreprises en baisse des impôts de production. Pour les salariés, le levier mis en avant est la baisse des cotisations. Sur une fiche de paie, il faut distinguer le coût total pour l'employeur, le salaire brut et le salaire net.
Baisser une cotisation salariale peut augmenter le net à brut inchangé. Baisser une cotisation patronale réduit d'abord le coût employeur. Le résultat pour le salarié dépend alors des règles de la réforme et des négociations. Toutes les baisses de prélèvements ne produisent donc pas le même effet immédiat. Il y a aussi l'autre côté de la fiche de paie. Les cotisations financent une protection sociale. Pour en diminuer les recettes durablement, il faut réduire les dépenses correspondantes, trouver d'autres recettes, ou modifier les prestations. La baisse du prélèvement est visible tout de suite ; la contrepartie doit être expliquée avec autant de précision.
Pour comparer les effets, on doit regarder à la fois le revenu disponible et les services ou les droits auxquels il donne accès. Côté entreprises, Lisnard cite notamment la suppression de la C trois S, une contribution calculée sur le chiffre d'affaires des sociétés concernées. Elle ne dépend donc pas directement du bénéfice. Son idée est de moins taxer la production, pour redonner des marges à l'investissement et à l'emploi. C'est un mécanisme possible, pas une garantie : l'entreprise peut aussi utiliser cette marge pour ses prix, ses dettes ou sa trésorerie. Le résultat dépend de sa situation et de la demande.
Autre point à surveiller : le programme de Nouvelle Énergie évoque une hausse de TVA comme piste de financement, tout en précisant que ce choix n'est pas tranché. On ne peut donc pas la présenter comme une mesure définitivement adoptée. Plus largement, si une baisse de cotisations est compensée par une taxe sur la consommation, il faut mesurer les deux effets ensemble. Le salaire net peut monter tandis qu'une partie des prix augmente. L'effet final varie selon les ménages. Enfin, affecter quarante milliards à la dette ne signifie pas automatiquement que la dette totale baisse de quarante milliards. Si les comptes restent déficitaires, cela peut d'abord réduire le besoin d'emprunter.
Et une même économie ne peut pas servir deux fois : à baisser les prélèvements et à combler intégralement le déficit. Tout l'équilibre du projet repose donc sur la réalisation des économies et sur le calendrier des baisses d'impôts. La croissance espérée ne remplace pas ce calcul. Le deuxième grand changement concerne les retraites. Lisnard défend un étage de capitalisation obligatoire et collective. L'idée est que les actifs accumulent progressivement du capital, et que les placements contribuent à financer leur pension future. Dans ses déclarations récentes, il conserve aussi une part de répartition, pour la solidarité.
Il ne s'agit donc pas simplement de dire à chacun d'ouvrir un compte en Bourse. Son projet concerne l'organisation collective du système. Mais il faut vite mettre en place un système de capitalisation qui sera la seule façon de sauver nos jeunes, Pour comprendre le changement, prenons les deux circuits. En répartition, les recettes d'aujourd'hui servent à payer les pensions d'aujourd'hui. En capitalisation, une partie de l'argent est investie et finance des droits futurs. Le Conseil d'orientation des retraites rappelle que ces deux modes de financement exposent à des risques différents. La répartition dépend notamment de l'emploi et des revenus qui financent les cotisations.
La capitalisation dépend aussi des marchés, des frais et de la façon dont les placements sont gérés. Le problème le plus immédiat, c'est la transition. Si une partie des cotisations est placée pour demain, il faut toujours payer les retraités actuels. Il faut donc trouver une ressource pendant la montée en charge. Qui fait l'effort : les actifs, les retraités, les contribuables, ou une combinaison des trois ? Le Conseil d'orientation des retraites identifie précisément cette difficulté. Le rendement espéré des placements futurs ne règle pas, à lui seul, la facture des premières années.
Parmi les pistes avancées par Lisnard, il y a la désindexation des pensions au-delà d'un seuil d'environ deux mille euros mensuels, pour amorcer le nouvel étage. Désindexer, cela ne veut pas nécessairement dire diminuer le montant en euros. Cela peut vouloir dire ne pas le faire progresser avec les prix. Exemple fictif : une pension de deux mille cinq cents euros, avec deux pour cent d'inflation, devrait passer à deux mille cinq cent cinquante euros pour suivre les prix. Si elle reste inchangée, son pouvoir d'achat recule. C'est donc un arbitrage entre générations, avec des gagnants et des efforts à répartir.
Il faut aussi préciser qui gère les fonds, combien la gestion coûte, comment on protège les petites pensions et les carrières interrompues. Une capitalisation collective peut prévoir des mécanismes de solidarité ; encore faut-il les définir. Pour évaluer le projet, ces règles sont aussi importantes que la promesse de rendement. Le montant cotisé, la durée et les garanties feront une grande partie de la différence. Le dernier volet prolonge cette logique : l'épargne. Aux Assises de l'AFER, en septembre deux mille vingt-six, Lisnard défend davantage d'investissement en actions et la stabilité de la fiscalité de l'assurance-vie.
Il veut orienter plus de capital vers les entreprises, sans présenter l'épargne des ménages comme une réserve à prélever pour combler les comptes publics. On retrouve son fil conducteur : rendre les individus davantage propriétaires, cette fois du capital qui finance l'économie. L'épargne, c'est de l'investissement. Donc c'est de la dynamique économique. Pour les ménages qui épargnent déjà, une fiscalité stable offre de la visibilité. Pour ceux qui n'ont presque rien à placer, l'enjeu reste d'abord le revenu et l'accès à ces dispositifs. Et investir en actions comporte un risque de perte : une politique favorable à l'investissement ne garantit pas le rendement d'un placement.
Il faut donc distinguer l'objectif collectif, financer l'économie, de la situation de chaque épargnant. Ce portrait analyse une politique publique, pas un produit financier. Alors, que retenir du projet économique de David Lisnard ? Il articule trois changements : réduire fortement la dépense publique, utiliser une grande partie des économies pour diminuer les prélèvements, et développer la propriété du capital, notamment pour les retraites. Cette cohérence permet de comprendre ses propositions. Elle ne dispense pas d'en vérifier le financement, ni d'identifier qui supporte la transition.
Le point décisif, ce sera le passage des orientations générales à des mesures chiffrées, datées et applicables. Trois questions permettront de suivre la suite de sa campagne. Les économies sont-elles décrites sans compter deux fois le même euro ? Le gain pour les actifs tient-il compte des taxes et des services qui changent en parallèle ? Et le financement des retraites protège-t-il les générations pendant la transition ? C'est avec ces questions qu'on pourra mesurer l'écart entre la promesse et ses effets concrets. Vous trouverez les sources et les entretiens utilisés dans la description. C'était le premier Portrait de Signal Écho.
Pour comprendre les programmes économiques, au-delà des slogans, abonnez-vous. Et dites-nous quelle personnalité vous aimeriez voir dans le prochain portrait.